宏观变量主导期货行情走向
当前期货市场面临的核心变量已从单一供需转向多维度宏观博弈。美联储利率路径的摇摆、全球通胀韧性以及地缘冲突的尾部风险,共同构成了2026年期货行情的主基调。投资者需关注美元流动性预期的边际变化,其对原油、黄金等大宗商品的定价权正在增强。
利率预期与商品分化
利率敏感型资产如贵金属,在降息预期反复修正的过程中呈现高波动特征。黄金期货的避险属性虽长期稳固,但短期受实际利率压制,价格中枢上移需要更明确的衰退信号。而工业金属如铜,则更多受制于全球制造业复苏的节奏,中国需求回暖的力度仍是关键。原油方面,OPEC+产量决策与页岩油边际成本构成双重支撑,但地缘溢价消退后,市场焦点将回归库存变化。
资金情绪与风险结构
期货市场资金流向揭示出风险偏好的结构性切换。期权隐含波动率显示,市场对尾部风险的定价仍处于高位,对冲成本上升迫使机构调整仓位。商品指数基金的权重再平衡,以及CTA趋势策略的多空转换,进一步放大了短期行情波动。投资者需注意,当宏观叙事与资金行为背离时,往往预示趋势转折。
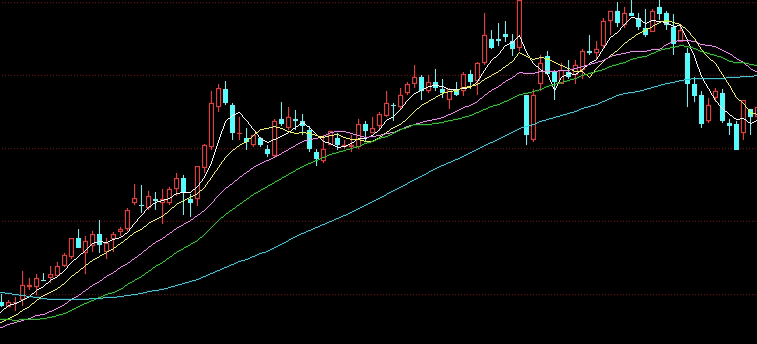
风险控制的核心思路
在宏观变量主导的行情中,单一方向持仓的风险敞口需严格管理。建议采用期权组合对冲极端波动,例如买入虚值看跌期权保护多头头寸。同时,跨品种套利可降低系统性风险,如做空原油与做多黄金的宏观对冲策略。仓位管理方面,单品种保证金占用不宜超过总资金的15%,并设置动态止损线。
跨市场联动与配置策略
全球期货市场联动性显著增强。美股波动率指数与黄金的负相关关系弱化,而铜价与A股周期板块的正相关性提升。投资者可通过跟踪美债实际利率、美元指数和全球PMI的同步变化,预判行情拐点。配置上,建议维持商品与债券的负相关组合,并适度增配农产品期货以分散风险,因其供给端独立于宏观周期。
风险提示
本文所述内容仅供参考,不构成任何投资建议。期货交易具有高杠杆和风险特性,市场有风险,入市需谨慎。过往业绩不代表未来表现。投资者应根据自身风险承受能力独立做出决策。