资金情绪与波动节奏
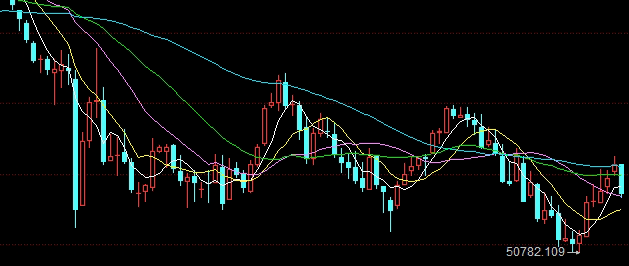
近期,原油市场的价格波动似乎脱离了传统的供需基本面框架,转而由资金情绪的快速切换主导。国际期货市场的参与者结构正在发生微妙变化,对冲基金与程序化交易的比例上升,使得短线波动更为剧烈。WTI与布伦特原油的价差在数次脉冲式行情中反复,显示出市场对于地缘政治事件与宏观经济数据的极度敏感。
资金流向的阶段性特征
从CFTC持仓数据看,投机性净多头寸在最近一个月内经历了两次明显的减仓与回补,这种节奏变化与价格走势高度吻合。大型资管机构倾向于在波动率飙升时降低敞口,而小型交易者则更倾向于追涨杀跌,形成了获利回吐与恐慌性抛售交替出现的局面。美元指数的短期波动进一步放大了这种情绪,因为以美元计价的原油期货对汇率变动极为敏锐。
波动率的市场含义
隐含波动率与已实现波动率的背离,暗示着期权市场的定价存在某种预期差。当波动率曲线陡峭化时,意味着市场对尾部风险的定价上升,这可能与中东局势、OPEC+产量政策不确定性有关。值得注意的是,成交量在价格突破关键技术位时显著放大,但随后缺乏持续性,表明当前市场缺乏坚实的趋势基础。
市场变量与风险结构
除了资金情绪,原油市场还面临着多个层面的变量交织。需求侧的担忧虽然因经济数据韧性而有所缓解,但全球制造业PMI的疲软仍限制着需求预期。供应侧,OPEC+的减产执行率虽然较高,但部分成员国存在超产动机,且美国页岩油产量持续回升,形成潜在压力。风险结构上,地缘政治事件如红海航运干扰、亚太地区炼厂检修等,都可能成为短期波动源。
库存与期限结构
库存数据方面,美国商业原油库存连续三周下降,但成品油库存却温和上升,暗示下游需求并不强劲。期货市场的期限结构维持Backwardation,但近远月价差有所收窄,这或许是市场对未来供应趋紧预期减弱的信号。跨品种价差方面,WTI与布伦特的套利窗口偶尔打开,但缺乏持久性,反映了不同交割地点的供需差异。
配置思路与风险提示
面对资金情绪主导的波动节奏,投资者需要更加注重风险暴露的统一管理。直接做多或做空的单边策略面临较高的容错风险,而跨期套利或跨品种套利策略则可提供相对稳定的收益来源,但需警惕流动性收缩时的滑点问题。对于保守型资金,可考虑利用期权策略构建领口组合,以限制尾部风险。
值得注意的是,当前市场不支持任何确定性的趋势判断。宏观经济的不确定性、央行货币政策的转向节奏,以及突发地缘事件,都可能迅速逆转看似清晰的逻辑。投资者应避免基于单一指标下重注,而是建立多情景分析框架,动态调整仓位。
风险提示
本文内容仅供参考,不构成具体的投资建议。期货交易具有高风险,可能导致本金亏损。过往表现不代表未来收益。投资者应根据自身风险承受能力,谨慎决策。