期货行情现状:高位震荡中的结构性分化
近期,全球期货市场呈现高位震荡格局,主要品种走势分化明显。原油期货受地缘政治与OPEC+产量政策影响,波动率持续攀升;黄金期货则在通胀预期与实际利率之间反复拉锯;农产品板块因天气扰动与贸易流变化,价格中枢抬升。整体而言,市场参与者对宏观政策转向的预期与基本面数据形成持续博弈,导致期货行情呈现“上有顶、下有底”的区间特征。
宏观因素:流动性预期与风险溢价
美联储货币政策路径仍是影响期货定价的核心变量。尽管通胀数据有所回落,但核心服务通胀黏性较强,市场对降息时点的预期不断修正。这种不确定性使得资金在风险资产与避险资产之间快速切换,反映在期货行情上则是短周期波动加剧。与此同时,地缘冲突频发推升能源与贵金属的风险溢价,部分品种的远期曲线从Contango转向Backwardation,暗示供应紧张预期升温。
供需变化:从过剩到紧平衡的转换
供需基本面的动态调整是近期期货行情的主导因素之一。以原油为例,OPEC+维持减产协议,而美国页岩油产能恢复缓慢,全球原油库存持续去化。EIA数据显示,截至最新报告期,美国商业原油库存较五年均值低约8%,成品油库存亦处于季节性低位。供应端弹性不足叠加需求端韧性超预期,推动期货价格中枢上移。
产业链库存数据的信号意义
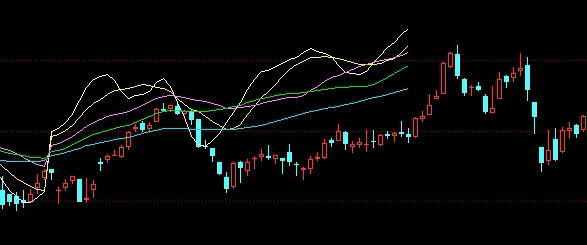
库存数据不仅是供需平衡的滞后指标,更对短期期货行情具有前瞻指引。LME铜库存降至近年来最低水平,注册仓单占比不足60%,显示现货市场紧俏;而CBOT玉米库存因南美丰产预期增加,期货近月合约承压。通过跟踪不同品种的库存结构,投资者可以识别出潜在的逼仓风险与补库需求。例如,当某一品种的仓单注销比例持续走高时,往往预示着现货流动性收紧,近月期货易涨难跌。
资金情绪:持仓结构与动量博弈
CFTC持仓报告显示,投机净多头仓位在能源与贵金属品种上有所回升,但商业套保盘对应增加,表明产业资金对当前价格水平存在分歧。此外,期权市场隐含波动率维持在较高水位,虚值期权成交活跃,显示投机资金对尾部风险的定价增强。这种资金情绪结构导致期货行情在关键整数关口反复试探,突破的有效性需要量仓配合验证。
风险管理:波动率视角下的应对策略
面对高波动市场,单纯的方向**面临较大回撤风险。投资者可结合库存数据与供需平衡表构建策略:当库存持续下降且近远月价差走强时,优先考虑正套逻辑;当库存累积且现货贴水时,反套或空头配置更为稳妥。同时,期权组合策略(如买入跨式或价差)能够在一定程度上对冲突发事件的冲击。需要明确的是,任何策略都不能完全消除风险,仓位管理严格执行是关键。
风险提示:不确定性中的谨慎乐观
当前期货行情面临多重不确定性:欧美经济衰退风险尚未出清,中国需求复苏节奏不及预期,极端气候对农产品供应的扰动加剧。库存数据虽然提供短期指引,但政策突变、地缘冲突升级等事件可能瞬间逆转供需格局。投资者应保持谨慎,切勿依据单一指标追涨杀跌。本文不构成投资建议,市场有风险,入市需谨慎。